 ecbyts
更新于
在会计决策之前,读懂环境成本估算
预计阅读:1 分钟
- 指南
- 音频
- 视频
- 导览
该导览展示修复和监测成本估算从何而来、计算采用了哪些假设,以及 ECBYTS 印章如何标记每一次更改。数据为虚构。
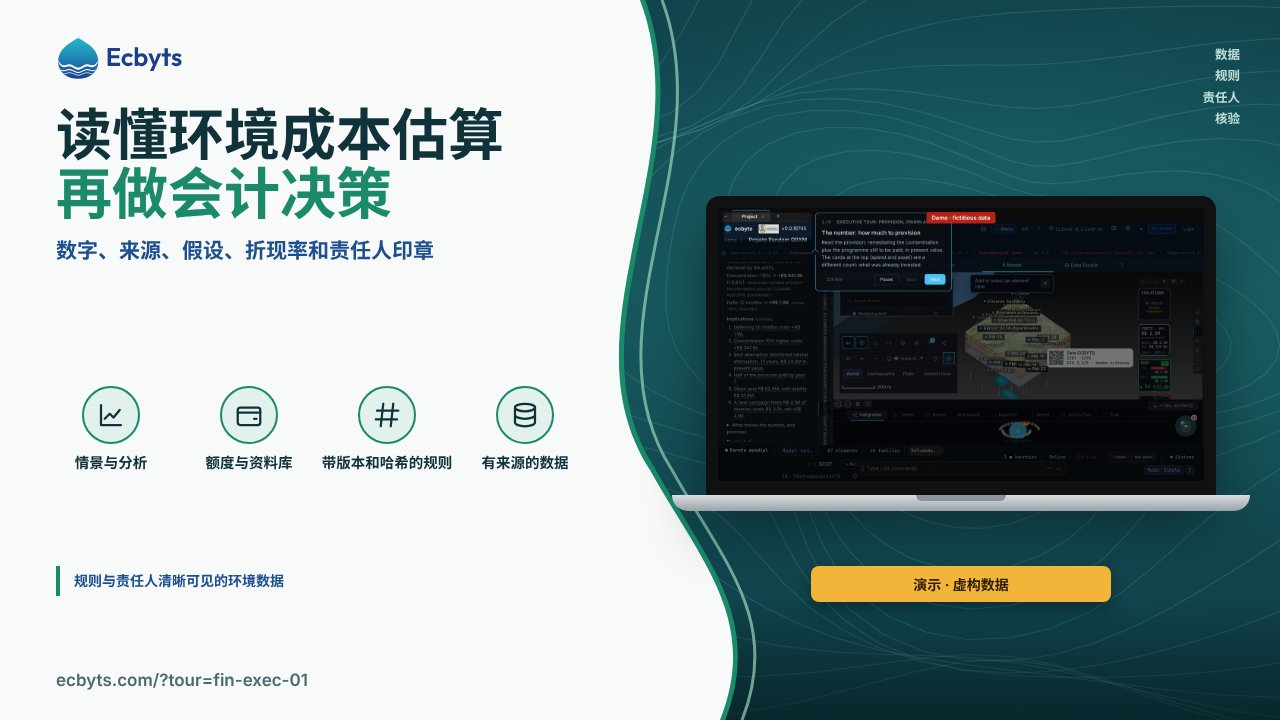
修复或监测某个区域的义务可能需要计提会计准备金,决策者在把数字交给会计师之前,需要知道它从何而来。名为高管导览:拨备、来源与印章的导览在“成本分析”界面的“财务影响”卡片中,展示成本估算、它的影响、数值的来源、各项假设、调整折现率的效果,以及责任人的 ECBYTS 印章。练习只需浏览器和使用虚构数据的演示模型;不会签发、保存到云端或收取任何费用。
导览逐步展示的内容
- 数字:成本估算。 您可以读到以现值表示的修复以及尚未支付的监测计划的估算;支出和资产显示的是另一笔账,即已经投入的金额,而确认准备金需要经过会计审核。
- 这个数字意味着什么。 您比较推迟、浓度上升以及更换方案或工期所带来的计算影响;这些影响取决于数据和假设,任何储备都不会被自动释放,“不可用”表示缺少数据,而不是零。
- 数字从何而来。 您沿着这条链条查看:现场样品、法定限值、最差读数、污染羽、按技术计算的成本和现值;“未提供”标记缺少数据的环节。
- 假设:由您还是由工具提供。 折现率、汇率、基准日期和义务类型由企业声明;企业未声明的项目以工具建议的数值计入,信息卡会注明这一点。假设相同,核验码就相同。
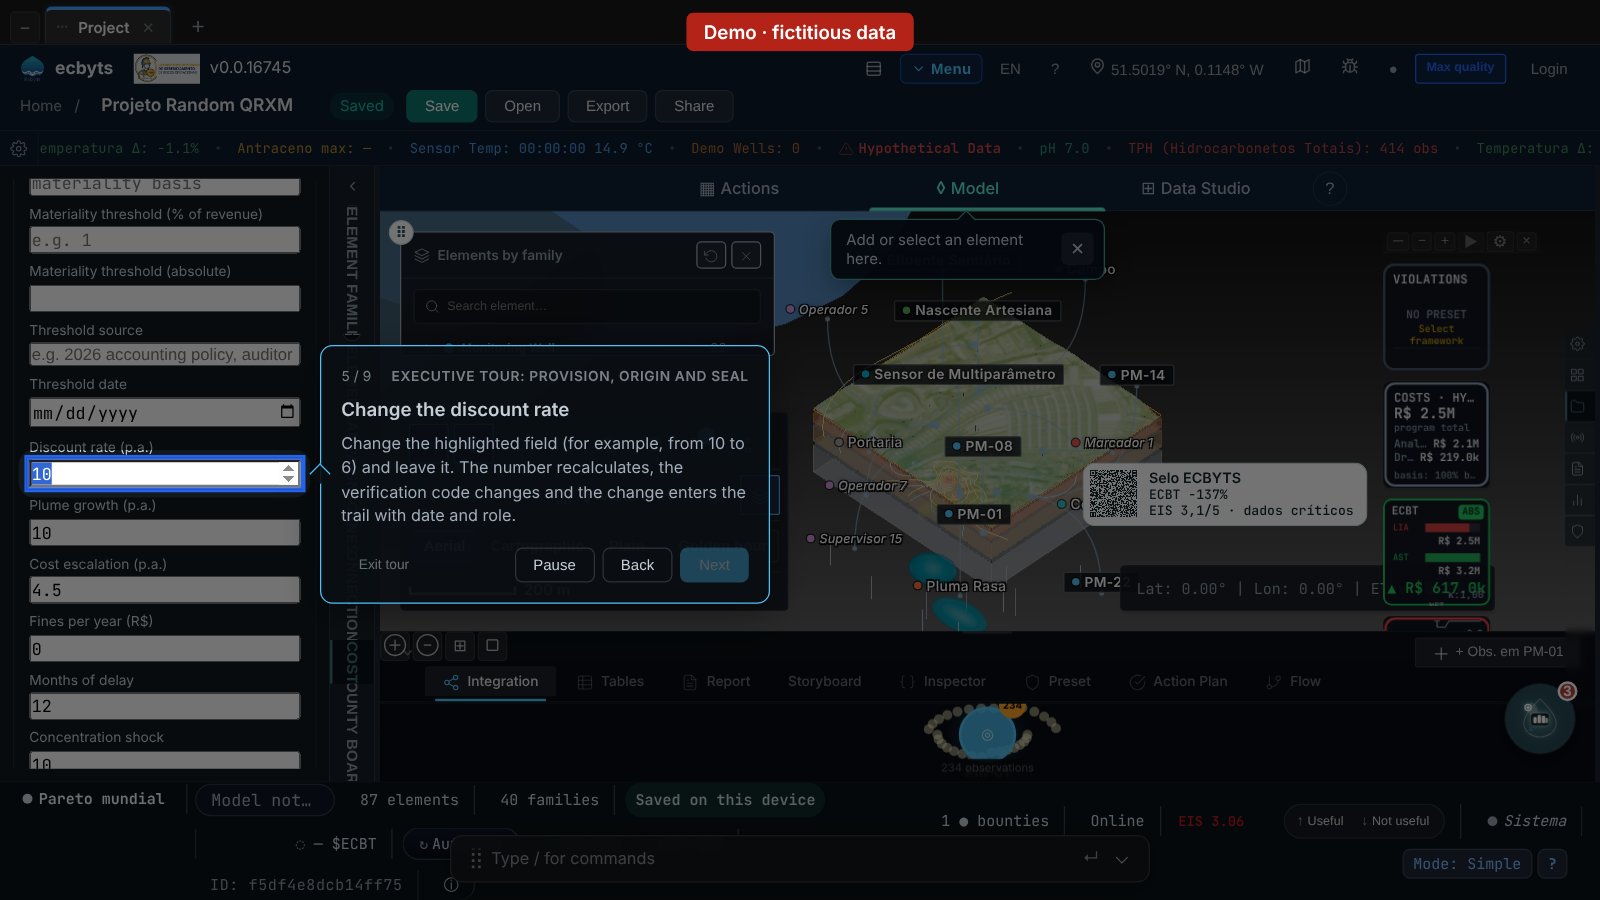
- 修改折现率。 您修改突出显示的字段(例如从 10 改为 6)并离开该字段:数字重新计算,核验码随之改变,这次更改会连同日期和修改人的角色记入审计追踪。
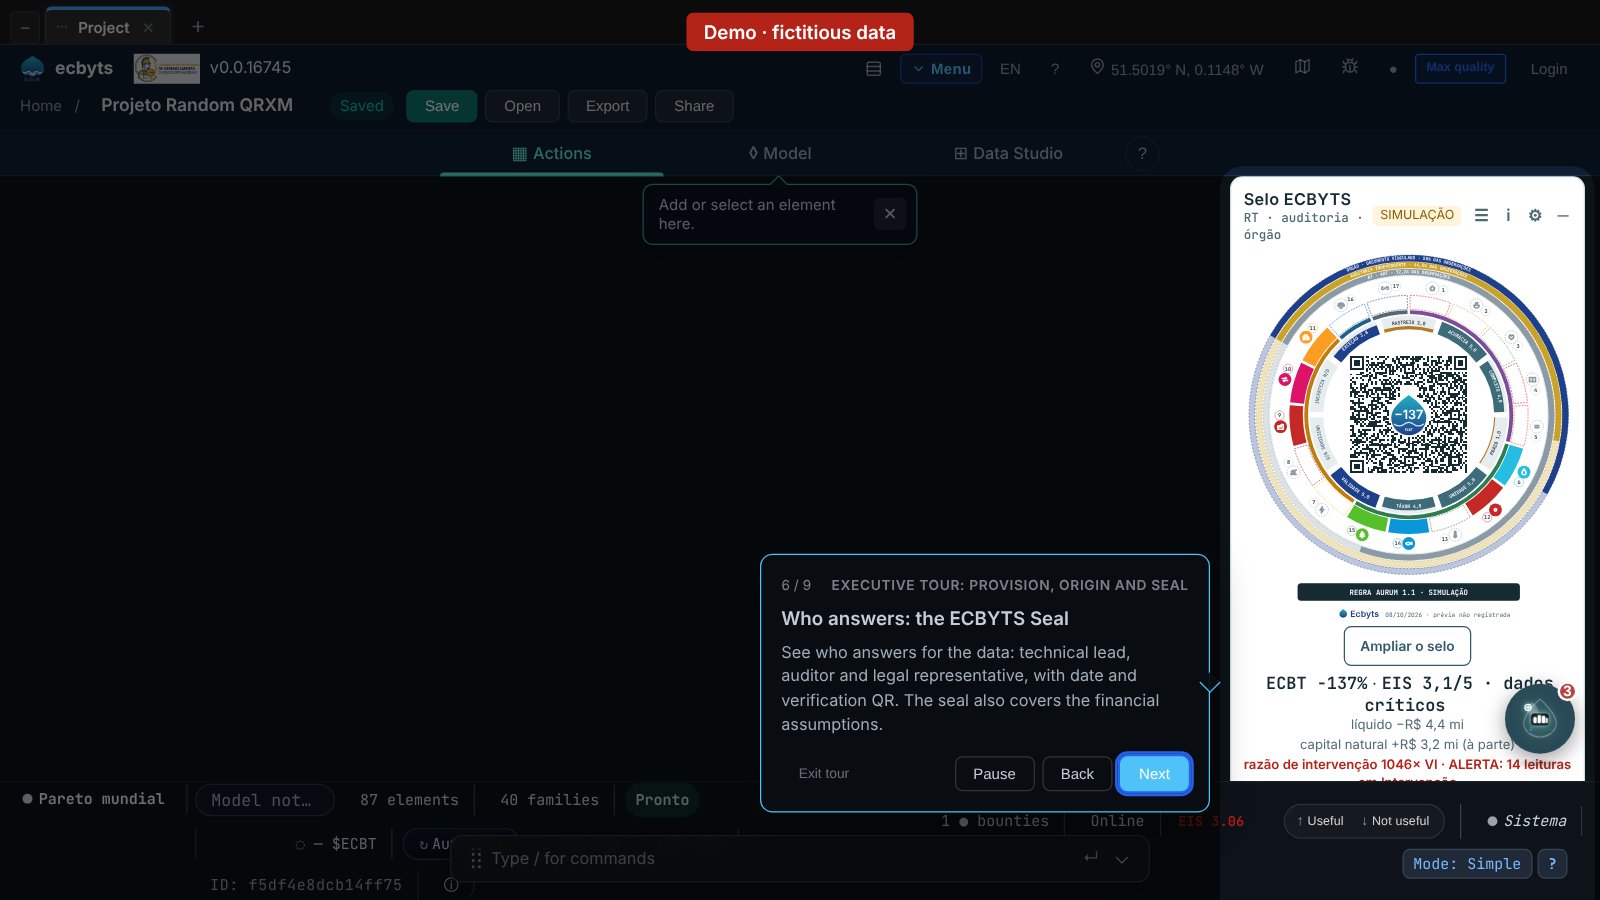
- 谁来负责:ECBYTS 印章。 您可以看到谁对数据负责,即技术负责人、审计员和法律负责人,并附有日期和核验二维码;印章同样涵盖财务假设。
- 数据已变更,印章已过时。 您会看到二维码变色:签发后数据发生变化时,二维码变红,卡片会发出提示(此处为示例)。本导览不签发任何内容;是否签发新版本由您决定,通过卡片上的签发按钮进行。
- 这个数字不是什么。 它是工具给出的估算:不构成技术报告、专业意见或会计意见,也未经管理层批准;“准备金附注”在可用时会生成一份草稿,供会计审核和正式批准。
- 下一步。 您使用“声明假设”和“管理层摘要(PDF)”;“准备金附注”在可用时会下载一份文本文件(.md)格式的草稿。请核对数据,并把这些文件交给会计师审核;导览不会批准该估算。
下方视频展示使用虚构数据的导览,并附有字幕。
视频文字稿
- 第 1/9 步:数字。查看尚未支付的修复和监测成本估算,以现值计。
- 第 2/9 步:这个数字意味着什么。比较推迟、浓度升高,或改变备选方案或时间表所带来的影响。
- 第 3/9 步:数字从何而来。沿着链条,从现场样品一直追溯到现值。“Not informed”(未提供)标出缺少数据的环节。
- 第 4/9 步:假设条件。折现率、汇率、基准日期和义务类型:由您设定或由工具建议。
- 第 5/9 步:把折现率从 10 改为 6。数字随即重新计算,这项更改会记入追踪记录。
- 第 6/9 步:由谁对数据负责。ECBYTS 印章显示责任人、日期和核验二维码。
- 第 7/9 步:数据已变更,印章已过时。这只是一个示例:本导览不签发任何内容。
- 第 8/9 步:这个数字不是什么。它是工具给出的估算:不是技术报告、专业意见,也不是会计意见。
- 第 9/9 步:下一步。核对数据,并把文件交给您的会计师审阅。导览不批准这项估算。
本导览不涵盖的内容
显示的数值是工具根据所提供的假设计算出的估算值。是否确认准备金由会计师决定,并遵循 IAS 37;该准则根据义务、资源流出的可能性以及能否估计金额,区分准备金和或有负债。应用生成的准备金附注草稿仍需经过会计审核和正式批准,这些步骤都在应用之外进行。ECBYTS 印章概括数据的版本以及由谁对这些数据负责;它不验证研究。演示模型中的数字均为虚构,导览不签发印章,也不扣除积分。