 ecbyts
Mis à jour le
Comprenez l’estimation des coûts environnementaux avant la décision comptable
Lecture estimée : 4 min
- Guide
- Audio
- Vidéo
- Visite guidée
La visite montre d’où vient l’estimation de dépollution et de surveillance, quelles hypothèses entrent dans le calcul et comment le Sceau ECBYTS signale chaque modification. Données fictives.
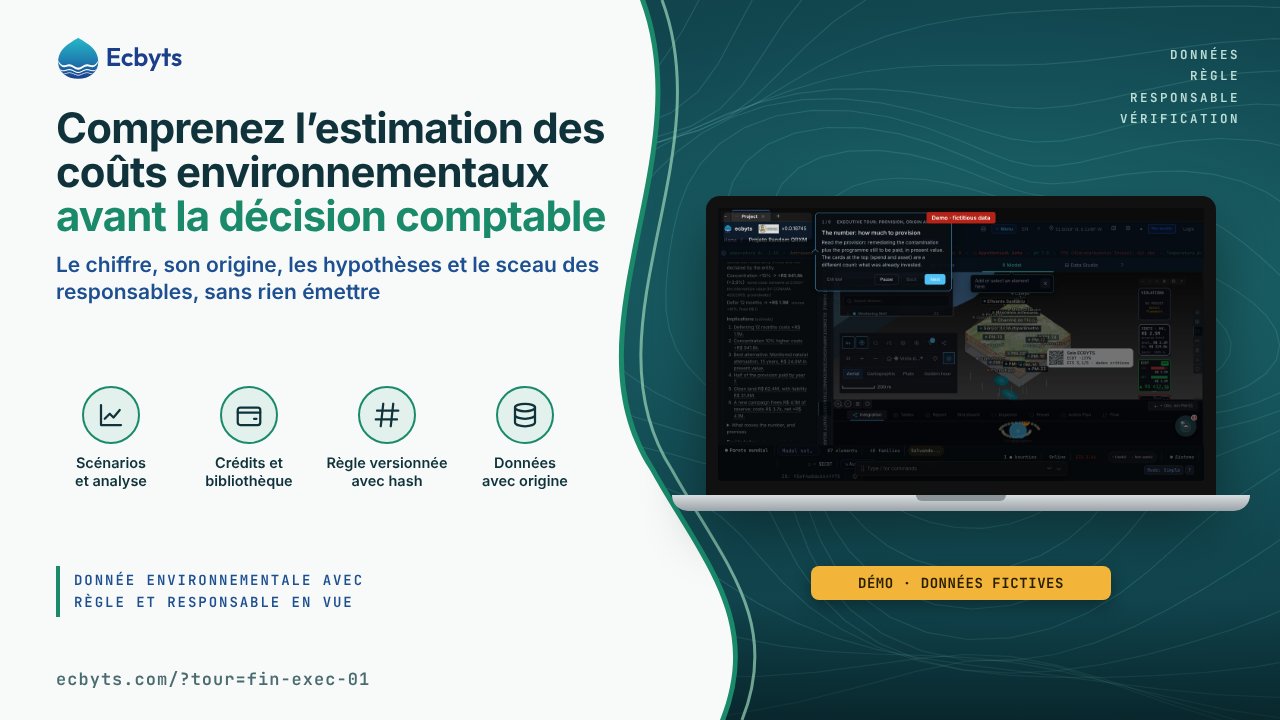
Une obligation de dépolluer ou de surveiller une zone peut exiger une provision comptable, et celui qui décide doit savoir d’où vient le chiffre avant de le transmettre au comptable. La visite Parcours dirigeant : provision, origine et sceau montre, dans la carte Impact financier de l’écran Analyse des coûts, l’estimation des coûts, ses implications, l’origine du montant, les hypothèses, l’effet d’un changement du taux d’actualisation et le Sceau ECBYTS des responsables. Pour vous exercer, un navigateur et le modèle de démonstration, aux données fictives, suffisent ; rien n’est émis, enregistré dans le cloud ni facturé.
Ce que montre la visite, étape par étape
- Le chiffre : l’estimation des coûts. Vous lisez l’estimation de la dépollution et du programme non encore payé, en valeur actuelle ; dépenses et actifs relèvent d’un autre calcul, celui des montants déjà investis, et comptabiliser une provision exige une revue comptable.
- Ce que le chiffre implique. Vous comparez les effets calculés d’un report, d’une hausse de la concentration et d’un changement d’alternative ou de délai ; ils dépendent des données et des hypothèses, aucune réserve n’est libérée automatiquement, et indisponible signale un manque de données, pas un zéro.
- D’où il vient. Vous suivez la chaîne : échantillon de terrain, limite légale, pire mesure, panache, coût par technologie et valeur actuelle ; « non renseigné » marque le maillon sans donnée.
- Hypothèses : les vôtres ou celles de l’outil. Le taux, le change, la date de référence et le type d’obligation sont déclarés par l’entreprise ; ce qu’elle ne déclare pas entre comme valeur suggérée par l’outil, et la fiche l’indique. Mêmes hypothèses, même code de vérification.
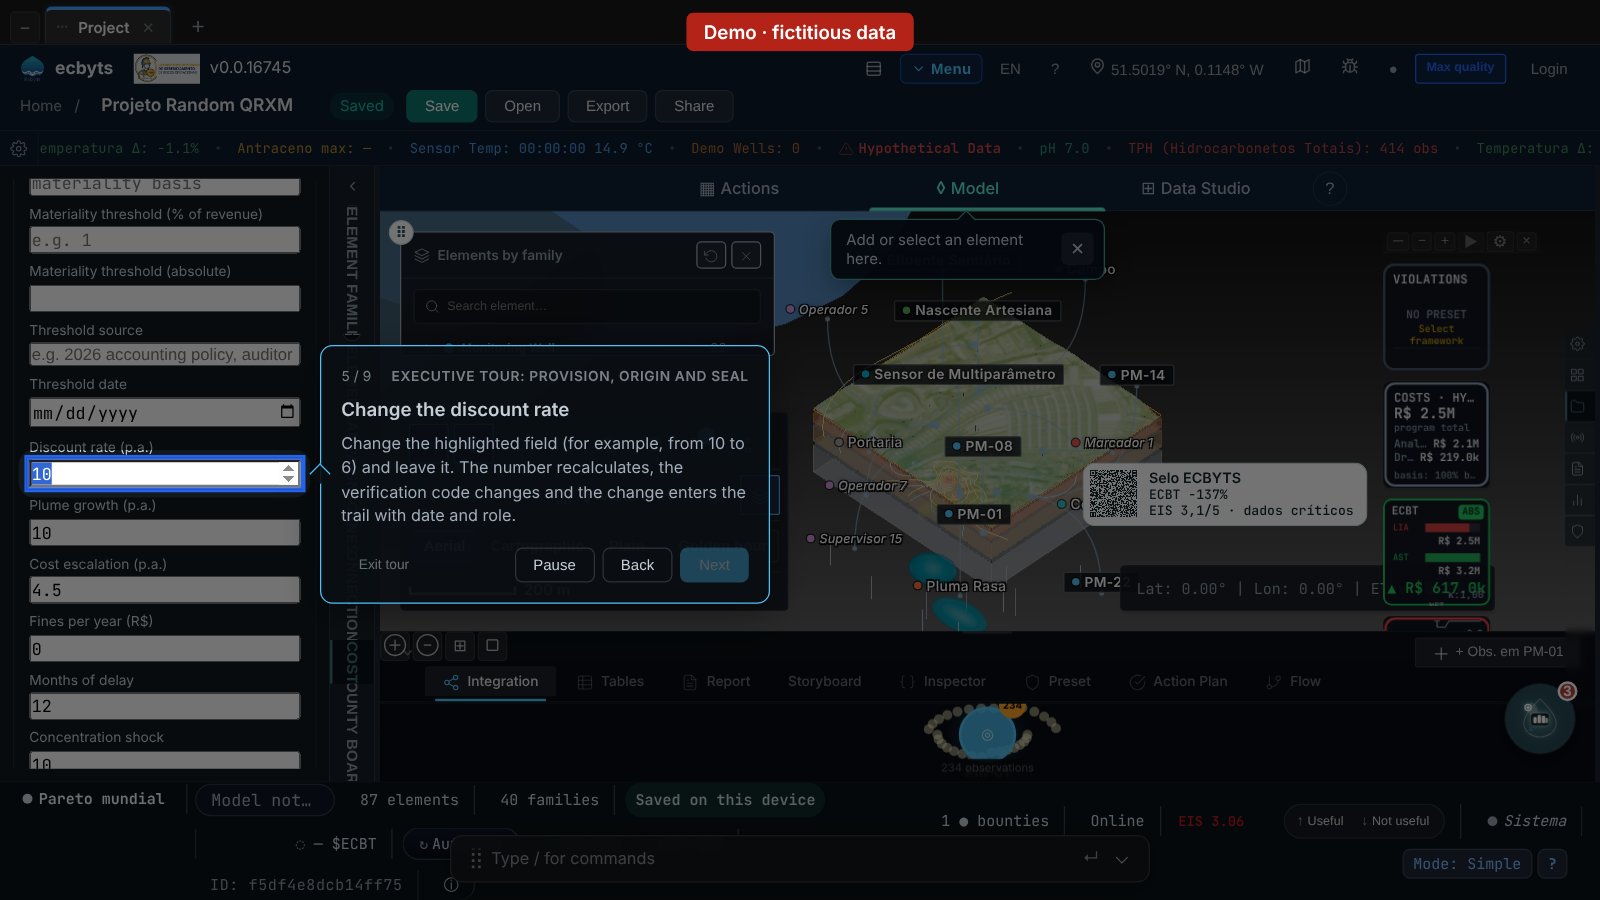
- Modifiez le taux d’actualisation. Vous changez le champ mis en évidence (par exemple, de 10 à 6) et vous le quittez : le chiffre est recalculé, le code de vérification change et la modification entre dans la piste d’audit avec la date et le rôle de son auteur.
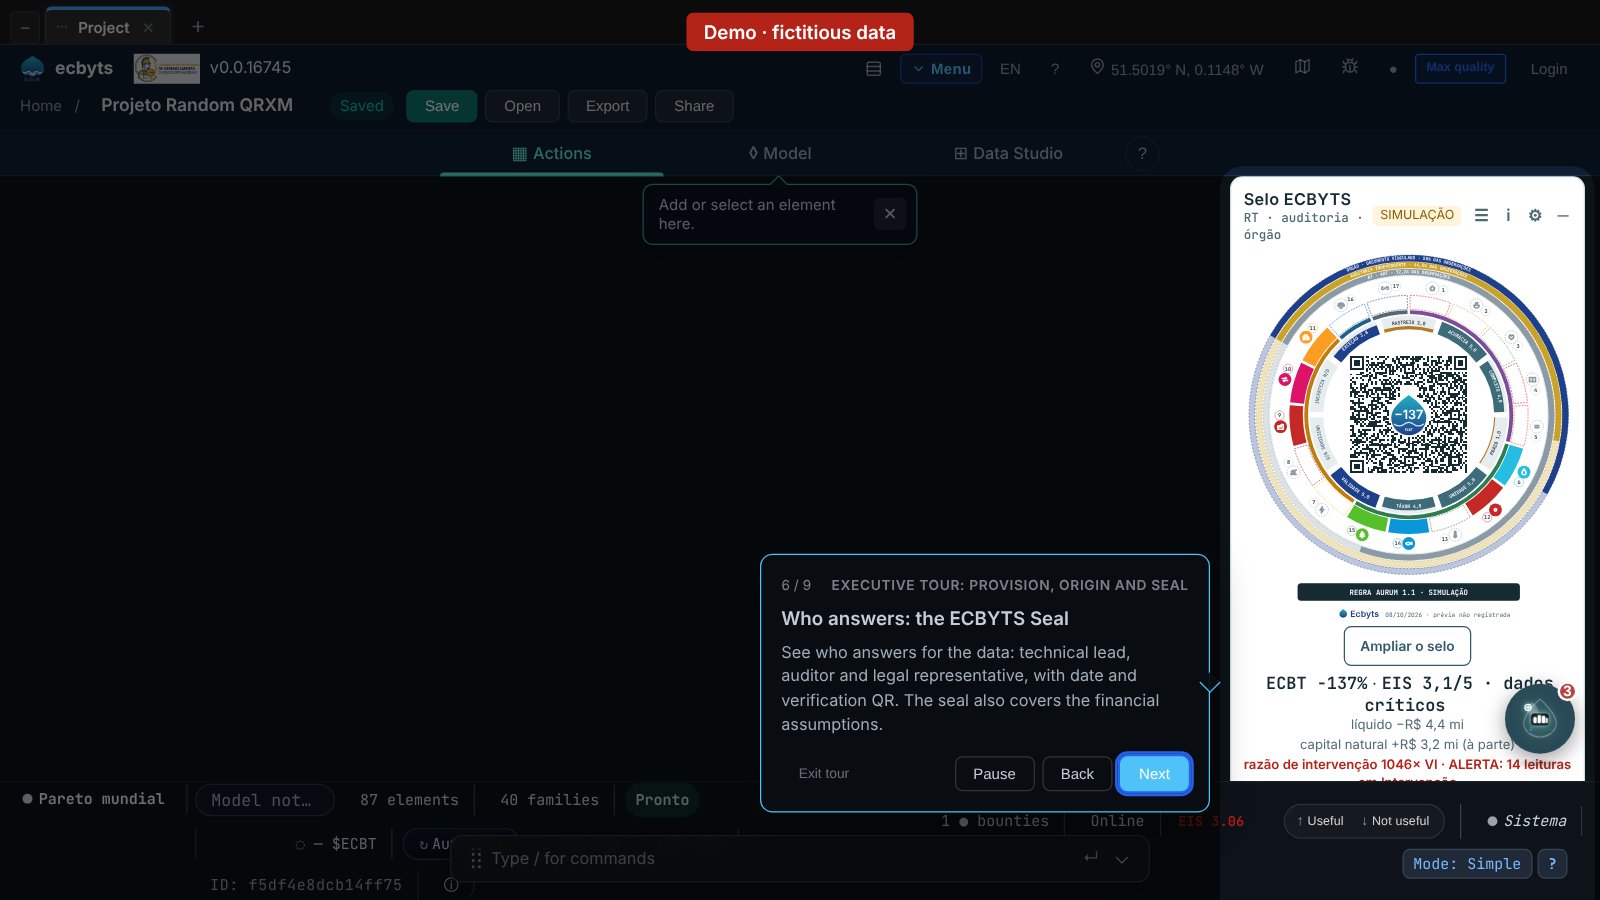
- Qui répond : le Sceau ECBYTS. Vous voyez qui répond des données, responsable technique, auditeur et responsable légal, avec la date et le QR de vérification ; le sceau couvre aussi les hypothèses financières.
- Données modifiées, sceau obsolète. Vous voyez le QR changer de couleur : avec des données modifiées après l’émission, le QR devient rouge et la carte le signale (ici, un exemple). Rien n’est émis dans cette visite ; émettre une nouvelle version reste votre décision, par le bouton d’émission de la carte.
- Ce que ce chiffre n’est pas. C’est une estimation d’outil : elle ne constitue ni un rapport d’expertise, ni un avis technique, ni une opinion comptable, et n’a pas été approuvée par la direction ; Note de provision, quand elle est disponible, génère un projet de note pour revue comptable et approbation formelle.
- Étape suivante. Vous utilisez Déclarer les hypothèses et Synthèse exécutive (PDF) ; Note de provision, quand elle est disponible, télécharge un projet de note en fichier texte (.md). Vérifiez les données et apportez les fichiers au comptable pour revue ; la visite n’approuve pas l’estimation.
La vidéo ci-dessous montre la visite avec des données fictives et des sous-titres.
Transcription de la vidéo
- Étape 1 sur 9 : le chiffre. Lisez l’estimation des coûts de dépollution et de surveillance non encore payés, en valeur actuelle.
- Étape 2 sur 9 : ce que le chiffre implique. Comparez les effets d’un report, d’une hausse de la concentration ou d’un changement d’alternative ou de délai.
- Étape 3 sur 9 : d’où il vient. Suivez la chaîne, de l’échantillon de terrain à la valeur actuelle. « Not informed » (non renseigné) marque le maillon sans donnée.
- Étape 4 sur 9 : les hypothèses. Taux, change, date de référence et type d’obligation : les vôtres ou suggérées par l’outil.
- Étape 5 sur 9 : modifiez le taux d’actualisation, de 10 à 6. Le chiffre est recalculé et la modification entre dans la piste d’audit.
- Étape 6 sur 9 : qui répond des données. Le Sceau ECBYTS montre les responsables, la date et le QR de vérification.
- Étape 7 sur 9 : données modifiées, sceau obsolète. C’est un exemple : rien n’est émis dans cette visite.
- Étape 8 sur 9 : ce que ce chiffre n’est pas. C’est une estimation d’outil : ni rapport d’expertise, ni avis technique, ni opinion comptable.
- Étape 9 sur 9 : étape suivante. Vérifiez les données et apportez les fichiers à votre comptable pour revue. La visite n’approuve pas l’estimation.
Ce que cette visite n’est pas
Le montant affiché est une estimation d’outil, calculée avec les hypothèses renseignées. La décision de comptabiliser une provision revient au comptable et suit l’IAS 37, qui distingue provisions et passifs éventuels selon l’obligation, la probabilité d’une sortie de ressources et la possibilité d’estimer le montant. Le projet de note de provision, quand l’application le génère, exige encore une revue comptable et une approbation formelle, étapes extérieures à l’application. Le Sceau ECBYTS résume la version des données et qui en a répondu ; il ne valide pas l’étude. Les chiffres du modèle de démonstration sont fictifs, et la visite n’émet pas de sceau et ne facture pas de crédits.
Comment pratiquer
Ouvrir la visite. Elle dure environ 5 minutes et ne demande pas d’inscription. Pour continuer avec les autres visites, consultez le Parcours des visites.